La Reserva Federal mantiene los tipos pero las proyecciones de endurecimiento presionan la cotización del S&P 500
Los índices bursátiles estadounidenses registraron retrocesos moderados durante la sesión bursátil del miércoles. La atención de los operadores se centró en la última declaración de política monetaria del banco central. La institución financiera decidió mantener las tasas de interés sin cambios en el rango del 3,50%-3,75%. Sin embargo, el mercado regulado de acciones reaccionó con cautela ante los mensajes que apuntan a próximas subidas de tipos a finales de este año. Esta perspectiva de endurecimiento monetario tradicionalmente altera las valoraciones de las empresas que componen el S&P 500.
Esta reunión ha sido la primera dirigida por el nuevo presidente de la institución, Kevin Warsh. Las proyecciones trimestrales actualizadas mostraron un cambio de postura alcista entre los miembros del comité de la Fed. Un total de nueve responsables del banco central prevén ahora una subida de tasas para finales de 2026. Además, el organismo eliminó el lenguaje previo que señalaba la probabilidad de nuevas reducciones de los costos de financiación para 2026. Dicha modificación en el discurso oficial incrementó la presión de venta sobre los componentes del S&P 500.
La decisión de congelar las tasas se produjo en un entorno de presiones inflacionistas persistentes en la región. Los miembros de la junta se enfrentan al aumento de los precios del petróleo provocado por la guerra en Irán. Tras conocerse el comunicado, las expectativas de los operadores se reajustaron rápidamente según la herramienta FedWatch de CME Group. Las apuestas mantuvieron una probabilidad cercana al 42% para una subida de tasas de 25 puntos básicos en diciembre. Al mismo tiempo, las previsiones de un incremento de 50 puntos básicos subieron del 15% al 27%, limitando el avance del S&P 500.
Las tensiones energéticas en Irán y las ventas minoristas elevan la volatilidad dentro del S&P 500
Los indicadores económicos publicados antes de la apertura ya mostraban la resiliencia de la economía norteamericana. Los datos oficiales revelaron que las ventas minoristas de EEUU aumentaron un 0,9% en mayo. Este registro superó significativamente el 0,5% estimado previamente por las firmas de análisis de la bolsa. El repunte se debió a que los hogares compraron más automóviles y otros vehículos comerciales. Este consumo masivo se mantuvo firme a pesar de tener que pagar precios más altos por la gasolina en las estaciones de servicio de todo el país.
El comportamiento de las acciones reflejó la incertidumbre sobre el rumbo geopolítico global actual. Los mercados de valores habían registrado un fuerte avance desde el jueves hasta el lunes. Ese optimismo inicial se debió a la caída de los precios del crudo. El movimiento a la baja ocurrió tras el anuncio de Donald Trump sobre un acuerdo de paz preliminar entre EEUU e Irán. Sin embargo, la tendencia se revirtió parcialmente después de que los índices de referencia retrocedieran el martes. Esto motivó un comportamiento más moderado a la espera de las decisiones regulatorias sobre el S&P 500.
Los precios del petróleo volvieron a repuntar ligeramente durante la jornada del miércoles. Esta subida se produjo después de que el presidente Donald Trump afirmara públicamente que el acuerdo con Irán no era definitivo. El mandatario advirtió que la guerra podría reanudarse si no quedaba completamente satisfecho con los términos negociados. Esta inestabilidad en los suministros energéticos internacionales suele presionar al alza las materias primas básicas. Este panorama influye directamente en las empresas de transportes y manufacturas, consolidando la volatilidad del S&P 500.
Los movimientos corporativos de la jornada de negociación modifican los balances generales del S&P 500
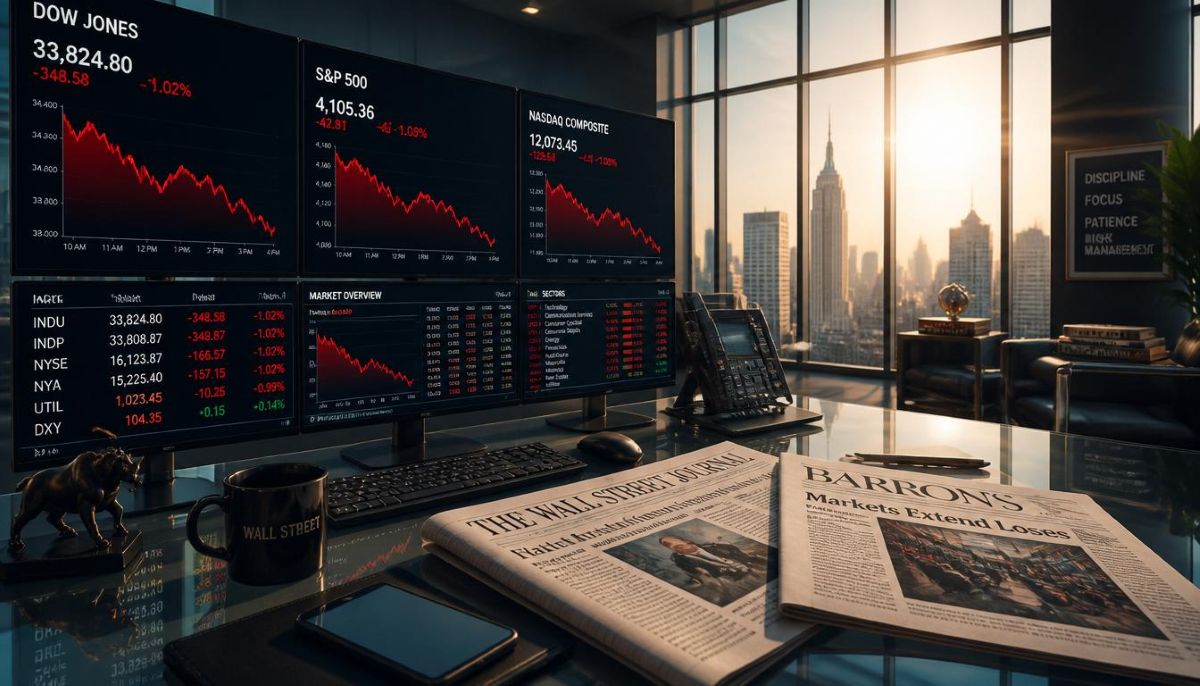
El cierre provisional de las operaciones dejó pérdidas moderadas en los tres principales indicadores de Nueva York. El Dow Jones Industrial Average bajó un 0,02% para situarse en 51.991,74 puntos comerciales. Por su parte, el S&P 500 perdió un 0,34% y finalizó en 7.486,15 enteros en su panel general. El Nasdaq Composite retrocedió un 0,28% hasta las 26.301,97 unidades tecnológicas. Estas variaciones se desarrollaron mientras los inversores evaluaban las declaraciones de Tim Ghriskey, estratega senior de carteras de la prestigiosa firma Ingalls & Snyder.
El especialista de la firma financiera señaló que existe preocupación ante la posible falta de orientaciones de futuro claras. A nivel empresarial, la compañía CME Group sufrió una caída de sus acciones del 4,12% tras realizar un anuncio corporativo clave. El operador bursátil comunicó que su director ejecutivo, Terry Duffy, dimitirá el próximo 1 de marzo. Tras su salida de la dirección general, pasará a ocupar el cargo de presidente ejecutivo de la firma. En contraste, las acciones de Allbirds registraron un comportamiento extraordinario al dispararse un 42,6% en el panel tecnológico.
Este fabricante de calzado tradicional cambió su nombre oficial a Smartbird tras reconvertirse en empresa de inteligencia artificial. Además, nombró consejera delegada a Nadia Carlsten, exdirectiva corporativa de la multinacional Amazon. El balance general de la Bolsa de Nueva York mostró que los valores a la baja superaron a los al alza. La proporción final quedó establecida en 1,25 a 1. El S&P 500 anotó 27 nuevos máximos de 52 semanas y 12 mínimos, mientras que el Nasdaq Composite reportó 76 nuevos máximos y 75 mínimos en la sesión.
Opinión BolsaKoin
El giro restrictivo de Kevin Warsh y su impacto estructural en el rendimiento futuro del S&P 500
La primera comparecencia pública de Kevin Warsh marca un punto de inflexión muy profundo para la renta variable estadounidense. El hecho de mantener las tasas sin cambios era un movimiento ampliamente descontado por las mesas de dinero. Sin embargo, la verdadera sorpresa radica en la eliminación del lenguaje expansivo para el resto del año 2026. Esta modificación estructural en el discurso oficial revela que las presiones inflacionistas continúan vigentes en los sectores productivos. Consideramos que el mercado sobrevalora la resiliencia corporativa y subestima el impacto de un dinero más caro sobre el S&P 500.
La división interna en el seno de la Reserva Federal es evidente en las proyecciones publicadas. El hecho de que nueve funcionarios apunten ahora a incrementos de tasas para finales de año demuestra que el sesgo blando ha desaparecido. Las tensiones geopolíticas en Irán actúan como un catalizador de costes energéticos que las empresas cotizadas no pueden absorber indefinidamente. Los inversores institucionales que esperaban un rescate mediante bajadas de tipos deberán ajustar sus carteras comerciales. Ante este panorama, las acciones convencionales perderán atractivo frente a los rendimientos reales de los bonos de EEUU, arrastrando al S&P 500.
Los datos de ventas minoristas en EEUU confirman la necesidad de una postura restrictiva sobre el S&P 500
El avance del 0,9% en las ventas minoristas de mayo es una señal inequívoca de que la demanda interna sigue sobrecalentada. Aunque a corto plazo este dinamismo evita el temor a una recesión inminente, a largo plazo limita el margen de maniobra de las autoridades bancarias. El consumo persistente en sectores minoristas obliga a mantener un control financiero estricto. Advertimos que la fortaleza del consumidor norteamericano justifica el endurecimiento de los costes del crédito comercial. Esta persistencia en el control de la masa monetaria mantendrá elevada la presión de descuento en las empresas del S&P 500.
La volatilidad experimentada en los precios de las materias primas energéticas agrava el problema industrial. Las idas y venidas en las negociaciones de la administración de Donald Trump respecto al conflicto armado impiden una planificación financiera estable. Depender de la política internacional para predecir los costes operativos es un riesgo que las corporaciones cotizadas penalizan con fuerza. Mientras las declaraciones públicas de la Casa Blanca sigan amenazando con la reanudación de las hostilidades, las primas de riesgo continuarán elevándose. Esto provocará salidas de capitales de los fondos que replican el S&P 500.
Directrices de asignación patrimonial para mitigar riesgos en la renta variable indexada al S&P 500
La estrategia de inversión de cara al segundo semestre del año exige una rotación defensiva obligatoria en las carteras. Recomendamos reducir de forma selectiva la exposición en valores con altas valoraciones que inflan artificialmente los índices. El fuerte repunte que registraron empresas especulativas reconvertidas al sector tecnológico como Smartbird representa un claro ejemplo de distorsión por euforia minorista. En un entorno de tasas restrictivas, la liquidez corporativa debe priorizar los balances saneados con flujos de caja reales. Esta prudencia analítica permitirá proteger el patrimonio neto frente a las correcciones generalizadas del S&P 500.
Es fundamental vigilar estrechamente las próximas intervenciones públicas de Kevin Warsh para descifrar las guías monetarias. Si el banco central decide eliminar formalmente las orientaciones a futuro, las decisiones de inversión deberán tomarse con criterios matemáticos muy estrictos. Sugerimos aumentar la diversificación en instrumentos de renta fija de corto plazo que ofrezcan retornos garantizados frente a la volatilidad bursátil. La disciplina operativa dicta que la preservación del capital institucional debe anteponerse al crecimiento especulativo, evitando la exposición directa en los sectores más vulnerables del S&P 500.
noticia de ayer 👈 El Dow Jones establece un récord histórico impulsado por el sector financiero mientras SpaceX supera la valoración de Amazon